Como funciona o desconto automático
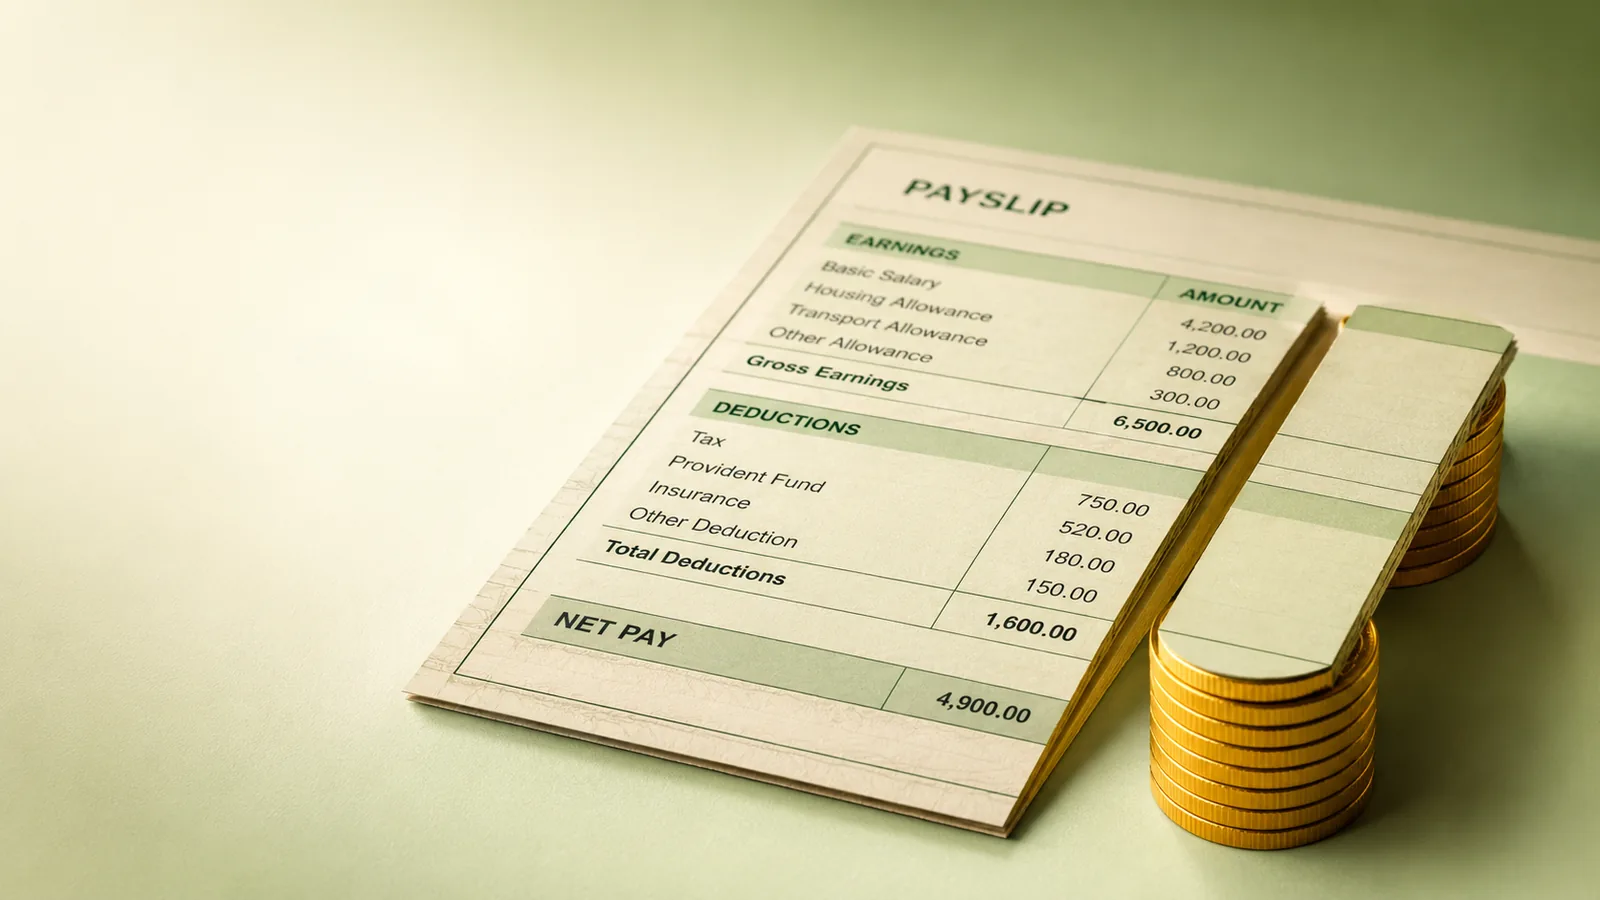
No crédito consignado, a parcela é descontada diretamente da folha de pagamento ou benefício (como aposentadoria), o que reduz o risco para o banco e costuma resultar em juros mais baixos do que outras modalidades de crédito pessoal.
Leia também: Por que é tão fácil assinar e tão difícil cancelar e Por que o score cai mesmo com as contas em dia.
Quando costuma valer a pena
Faz mais sentido quando substitui uma dívida mais cara, como cartão de crédito rotativo ou cheque especial, ou para necessidades pontuais que exigem crédito com taxa controlada, não como extensão de renda para gastos correntes.
Cuidados antes de contratar
Como o desconto é automático, comprometer uma parte grande demais do salário ou benefício pode apertar o orçamento mensal de forma difícil de reverter rapidamente. Vale calcular com folga se o valor da parcela cabe confortavelmente na renda.
Situações em que o consignado faz sentido
O consignado costuma valer a pena principalmente para quitar dívidas com juros muito mais altos, como o cheque especial ou o rotativo do cartão de crédito, já que a diferença de taxa nesses casos é significativa. Antes de contratar, é importante simular o valor total pago ao final do contrato, não apenas olhar a parcela mensal, porque prazos longos podem tornar o custo final elevado mesmo com juros menores. Também vale confirmar diretamente com o banco ou órgão pagador qual é a margem consignável disponível, para não comprometer uma fatia grande demais da renda mensal.
Comparar propostas de mais de uma instituição financeira antes de fechar contrato costuma revelar diferenças relevantes na taxa oferecida, mesmo dentro da mesma modalidade de consignado. Vale também confirmar se existe tarifa de abertura de crédito embutida, um custo adicional que às vezes passa despercebido no contrato.
A margem consignável, que é o limite da lei
O consignado é descontado direto da folha ou do benefício, e é exatamente por isso que o juro é menor: o risco de calote cai muito. A contrapartida é que esse desconto compromete a renda antes de ela chegar na sua conta.
A Lei 10.820, de 2003, limita esse desconto a um percentual da remuneração, hoje de até 40%: 35% para empréstimos e financiamentos e 5% reservados ao cartão de crédito consignado. Aposentados e pensionistas do INSS seguem regras próprias, definidas pelo Conselho Nacional de Previdência Social, que também fixa periodicamente o teto de juros dessas operações. Confira a margem e o teto atuais no Meu INSS antes de contratar.
Fonte: Lei 10.820, de 17 de dezembro de 2003.
Quando vale e quando não vale
Costuma valer quando você troca uma dívida cara, como rotativo do cartão ou cheque especial, por uma parcela menor, e reduz ou zera o limite da dívida antiga no mesmo dia.
Costuma não valer quando é para consumo, para emprestar o nome a terceiros ou quando a parcela ocupa a margem inteira. Nesse caso, qualquer imprevisto empurra você de volta para o crédito caro, agora com a renda já comprometida.
Um detalhe que pega muita gente: o cartão de crédito consignado e o saque autorizado nesse cartão não são empréstimo consignado comum. Eles costumam ter custo maior e desconto mensal mínimo, que pode arrastar a dívida por anos.
O que conferir antes de assinar
- Custo Efetivo Total, que inclui juros, tarifas e seguro, e não só a taxa mensal.
- Número de parcelas e valor final pago, somando tudo.
- Seguro embutido: verifique se foi oferecido de forma separada e se você quer contratá-lo.
- Portabilidade: é possível levar o contrato para outro banco que ofereça taxa menor.
- Golpes: ninguém do INSS liga oferecendo empréstimo. Bloqueie a contratação de consignado no Meu INSS quando não pretender contratar.
Veja também como negociar dívidas sem cair em golpe.
No pequeno negócio
Quem tem funcionário com carteira assinada, inclusive o MEI, participa do consignado do trabalhador. Segundo o manual do empregador do Crédito do Trabalhador, do Ministério do Trabalho e Emprego, o empregador deve consultar todo mês o Portal Emprega Brasil, lançar o desconto na folha do eSocial respeitando o limite de 35% da remuneração disponível e recolher o valor pelo FGTS Digital, com vencimento no dia 20 do mês seguinte. O MEI, em regra, recolhe pela guia DAE do eSocial. Na dúvida, vale conferir a rotina com o contador.
Fonte: Ministério do Trabalho e Emprego.
O que orientam o Banco Central e a lei
No Caderno de Educação Financeira, o Banco Central do Brasil alerta que, ao tomar um empréstimo, simplesmente avaliar se a prestação cabe no orçamento não é adequado. A recomendação é avaliar a real necessidade do crédito e comparar o Custo Efetivo Total (CET) de duas ou mais instituições, já que tarifas, impostos e encargos podem deixar mais caro um empréstimo com taxa de juros menor. O mesmo material cita a portabilidade como forma de levar a dívida para quem oferece condições melhores.
Pela redação atual da Lei 10.820/2003, o desconto em folha do trabalhador com carteira assinada pode chegar a 40% da remuneração, sendo 35% para empréstimos e financiamentos e 5% para o cartão de crédito consignado.
Fontes: Banco Central do Brasil; Lei 10.820/2003.
Fontes
- Ministério do Trabalho e Emprego. Crédito do Trabalhador: Manual de Orientação do Empregador, versão 2.1. 2026. https://www.gov.br/trabalho-e-emprego/pt-br/assuntos/credito-do-trabalhador/empregador/manual-operacional-do-empregador
- Banco Central do Brasil. Caderno de Educação Financeira: Gestão de Finanças Pessoais. 2ª ed., 2026. https://www.bcb.gov.br/content/cidadaniafinanceira/documentos_cidadania/Cuidando_do_seu_dinheiro_Gestao_de_Financas_Pessoais/caderno_cidadania_financeira.pdf
- Brasil. Lei nº 10.820, de 17 de dezembro de 2003 (texto compilado). Planalto. https://www.planalto.gov.br/ccivil_03/leis/2003/l10.820.htm
Perguntas frequentes
Como evitar golpe de consignado?
Desconfie de ligações em nome do INSS e bloqueie a contratação de consignado no Meu INSS quando não pretender contratar.
Posso mudar meu consignado de banco?
Sim, pela portabilidade, se outro banco oferecer taxa menor. Compare o Custo Efetivo Total, não só a taxa.
Consignado é sempre mais barato?
Costuma ter juro menor que rotativo e cheque especial, mas compromete renda futura. Vale principalmente para trocar dívida cara.
Qual o limite do desconto em folha?
A Lei 10.820/2003 limita o desconto a um percentual da remuneração, hoje 35%, com parte reservada ao cartão consignado. O INSS tem regras próprias.
Todo mundo tem direito a consignado?
Costuma estar disponível para servidores públicos, aposentados, pensionistas do INSS e, em alguns casos, funcionários de empresas com convênio.
O limite de desconto do consignado é livre?
Não, existe um percentual máximo da renda que pode ser comprometido por lei, variando conforme o tipo de benefício ou vínculo empregatício.
Consignado sempre tem juro menor que outros créditos?
Na maioria dos casos sim, mas vale sempre comparar a taxa efetiva antes de contratar, já que pode variar entre instituições.