Cómo funciona el descuento automático
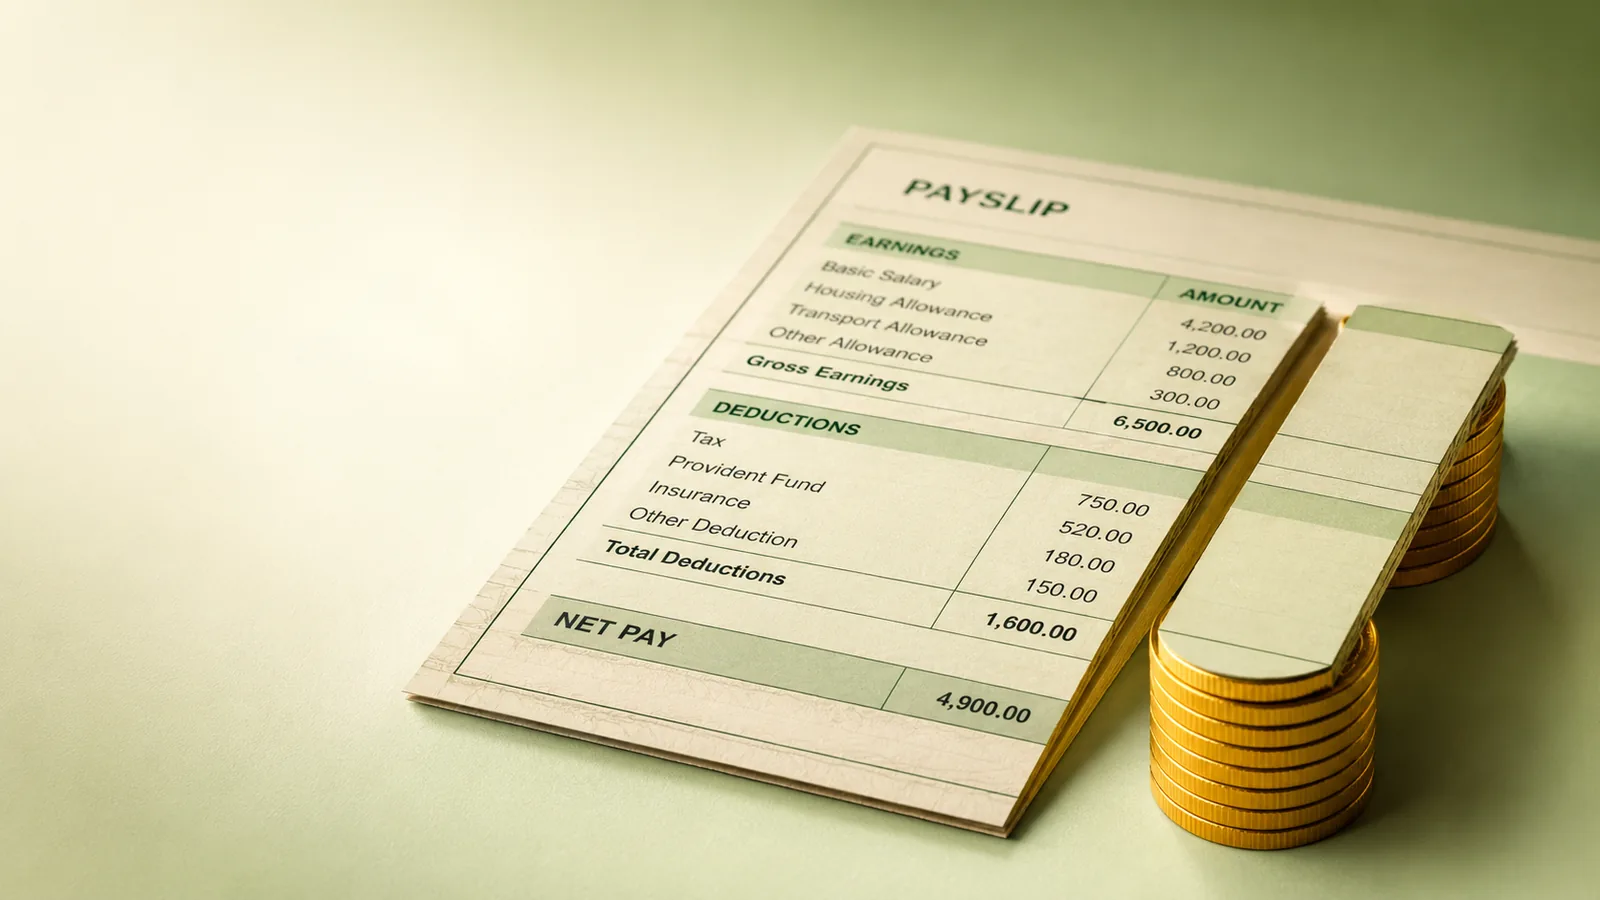
En varios países de la región existen créditos que se pagan descontando la cuota directamente del sueldo o de la pensión. En Colombia se conocen como libranza; en México, como créditos de nómina o préstamos con descuento a la pensión; en Perú, como préstamos por convenio o descuento por planilla. Como el banco cobra antes de que el dinero llegue a tu cuenta, el riesgo de impago baja, y eso suele traducirse en tasas menores que las de un préstamo personal o la tarjeta de crédito.
Lee también: Intereses rotativos de la tarjeta: por qué crecen tan rápido y Fondo de emergencia: cuánto ahorrar y dónde guardarlo.
El límite del descuento
Las leyes suelen poner un tope a cuánto del ingreso se puede comprometer con descuentos. En Colombia, por ejemplo, la ley de libranza establece que el descuento no puede dejar al trabajador o pensionado con menos de la mitad de su ingreso neto. En otros países el tope depende del empleador, de la institución que paga la pensión o del contrato. Pregunta siempre cuál es tu capacidad de descuento disponible antes de firmar.
El problema es que, aunque la ley lo permita, comprometer una parte grande del sueldo aprieta el presupuesto todos los meses, y eso es difícil de revertir.
Cuándo conviene y cuándo no
Suele convenir cuando reemplaza una deuda mucho más cara, como el saldo de la tarjeta o un sobregiro, y cancelas o reduces el límite de esa deuda el mismo día. También puede ayudar ante una necesidad puntual sin otra salida.
Suele no convenir cuando es para gastos del día a día, para prestarle tu nombre a otra persona o cuando la cuota ocupa todo el límite permitido. En ese caso, cualquier imprevisto te devuelve al crédito caro, ahora con el sueldo ya comprometido. Mira por qué los intereses de la tarjeta crecen tan rápido.
Qué revisar antes de firmar
- El costo total, no solo la tasa mensual: en México se llama CAT y en otros países costo financiero total o tasa efectiva anual. Incluye intereses, comisiones y seguros.
- El número de cuotas y el monto final que vas a pagar, sumando todo.
- Seguros incluidos: revisa si te los ofrecieron por separado y si de verdad los quieres.
- Qué pasa si cambias de empleo: en muchos casos el crédito sigue y debes pagarlo por otra vía.
- Estafas: desconfía de llamadas que ofrecen préstamos "preaprobados" a pensionados a cambio de un pago por adelantado o de tus datos bancarios. Mira cómo negociar deudas sin caer en estafas.
En el pequeño negocio
Cuando el crédito se paga por nómina, el empleador hace parte del trabajo, y los errores recaen en la empresa. El programa brasileño de crédito con descuento en nómina muestra lo que eso implica. Según el manual del empleador (en portugués) del Ministerio de Trabajo y Empleo de Brasil, el empleador debe consultar cada mes el portal del programa, registrar el descuento en la nómina respetando el límite de 35% del sueldo disponible y transferir el dinero hasta el día 20 del mes siguiente. Si tienes empleados con créditos de nómina o libranza, confirma el procedimiento con la entidad que otorgó el crédito y con tu contador.
Fuente: Ministerio de Trabajo y Empleo (Brasil).
Qué orientan los bancos centrales y la ley
En su Cuaderno de Educación Financiera (en portugués), el Banco Central de Brasil advierte que, al pedir un préstamo, no basta con ver si la cuota cabe en el presupuesto. Recomienda evaluar si de verdad necesitas el crédito y comparar el costo efectivo total de dos o más instituciones, porque comisiones, impuestos y cargos pueden encarecer un préstamo con tasa de interés menor. El mismo material menciona la portabilidad, que permite llevar la deuda a otra institución con mejores condiciones.
En Brasil, donde este crédito se llama consignado, la Ley 10.820/2003 (en portugués) fija en su texto vigente un tope de descuento de 40% del sueldo para trabajadores formales: 35% para préstamos y 5% para la tarjeta de crédito con descuento en nómina.
Fuentes: Banco Central de Brasil; Ley 10.820/2003 (Brasil).
Fuentes
- Ministério do Trabalho e Emprego. Crédito do Trabalhador: Manual de Orientação do Empregador, versión 2.1 (en portugués). 2026. https://www.gov.br/trabalho-e-emprego/pt-br/assuntos/credito-do-trabalhador/empregador/manual-operacional-do-empregador
- Banco Central do Brasil. Caderno de Educação Financeira: Gestão de Finanças Pessoais (en portugués). 2.ª ed., 2026. https://www.bcb.gov.br/content/cidadaniafinanceira/documentos_cidadania/Cuidando_do_seu_dinheiro_Gestao_de_Financas_Pessoais/caderno_cidadania_financeira.pdf
- Brasil. Lei nº 10.820, de 17 de dezembro de 2003, texto compilado (en portugués). Planalto. https://www.planalto.gov.br/ccivil_03/leis/2003/l10.820.htm
Preguntas frecuentes
¿Qué es un crédito de libranza o de nómina?
Es un préstamo cuya cuota se descuenta directamente del sueldo o de la pensión, lo que suele bajar la tasa de interés.
¿Cuánto me pueden descontar del sueldo?
Depende de la ley de cada país y del convenio. En Colombia, por ejemplo, el descuento no puede dejarte con menos de la mitad del ingreso neto.
¿Qué pasa si cambio de trabajo?
En muchos casos el crédito sigue vigente y tienes que seguir pagándolo directamente o con el nuevo empleador, según el contrato.
¿Conviene para pagar la tarjeta?
Puede convenir si la tasa es claramente menor y cancelas o reduces el límite de la tarjeta el mismo día, para no usar las dos deudas.